
4月24日晚上昆明配资平台,估计很多银行中介都睡不着了。
原因是央行等8个部门出台的一个新政策,有可能改变整个行业的游戏规则。
1
4月24日,央行等8个部门联合印发了《金融产品网络营销管理办法》
这个管理办法主要是规范银行等金融机构以及第三方互联网平台,还有一些非银企业以及个人的各种网络销售行为的活动。
按照管理办法规定,金融产品网络营销将会迎来几个明显的监管变化。
第一,第三方互联网平台为金融消费者和投资者购买金融产品提供转接渠道的,应当跳转至金融机构自营平台,不得跳转至其他开展金融产品网络营销的第三方互联网平台。
按照这个条规定,以后第三方平台不能融合各大金融机构的产品然后进行销售了,而是必须直接转接到金融机构的自营平台去。
第二,金融机构从业人员开展网络营销也有限制。
按照新规要求,金融机构应当对本机构从业人员承担管理职责,要求员工不通过金融机构自营平台或金融机构在第三方互联网平台合法开设的账号之外的渠道开展网络营销。
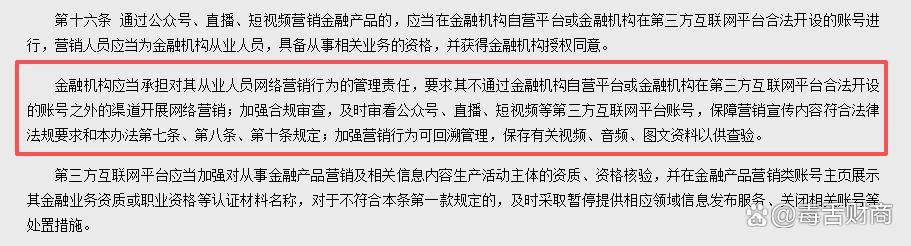
这意味着包括银行在内的员工,以后不能通过个人开设账号宣传金融产品了。
第三,金融机构、第三方互联网平台外的其他组织或者个人,不得开展或者变相开展金融产品网络营销。
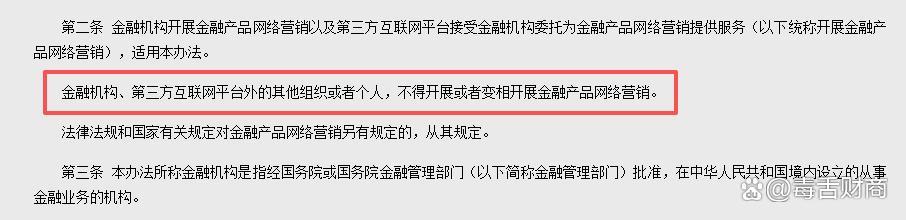
这条规定已经很明确了,以后只有获得监管部门颁发资质的金融机构以及第三方互联网平台才具备开展金融产品网络营销的资格。
对那些没有资格的企业、个人或者其他机构,以后就不能擅自开展互联网金融产品网络营销了。
而且央行等部门在文件当中已经明确提到,这里所说的金融产品包括但不限于存款、贷款、证券、资产管理产品、保险、贵金属(不含实物贵金属,下同)、外汇产品、期货、衍生品、支付服务、投资顾问或咨询等。
另外,《管理办法》所提到的金融产品网络营销,是指通过互联网对金融产品进行商业性宣传推介的活动,包括但不限于展示介绍金融产品相关信息或金融机构业务品牌,为金融消费者和投资者购买金融产品提供转接渠道等。
简单一句话,凡是跟金融产品有关的,没有资质的个人和其他组织都不能随便在网上发布,否则就属于违规。
2
看到这个新规之后,我估计整个银行员工个人和中介的心里应该是拔凉拔凉的。
一直以来,无论是银行、员工个人还是中介,大家的营销方式无非就4种。
第1种是通过线下陌拜。
但这种方式效率比较低,而且效果并不太理想,被拒的概率很大。
第2种是通过电销。
电销一直以来都是银行中介最主要的营销方式,但最近几年随着我国加大对居民个人隐私的保护,再加上现在很多手机都有营销信息提醒,如今很多营销电话接通率越来越低,电销的效果也并不太明显。
第3个是通过渠道转介绍。
现在很多中介之间都是相互转介绍,但这种前提是建立在大家拥有良好人脉的前提下,如果人脉一般般,效果也不会太明显。
第4个是网络营销。
最近几年很多银行中介以及银行员工也在积极转变营销方式,大家都把重心放在网络营销上面,甚至在各大主流平台投流获取更多的客户。
以前这种网络营销比较精准,能够大幅提升银行中介的获客效率。
还有一些人会通过开设个人账号,通过内容或者短视频的方式进行宣传获客。
但如今随着央行新规出台,以后个人不能通过各种网络渠道进行违规进行营销了,相当于网络营销这条路已经被彻底封死了。
没有网络营销这个渠道,我估计很多中介的客户会大幅缩水的,甚至有可能会拦腰折断。
如此一来,中介的获客难度只会越来越大,中介的日子也会越来越难过。
3
面对这种强监管,整个银行中介很有可能迎来新一轮洗牌。
最近几年银行中介本身的处境就并不太乐观,很多银行都主动划清跟中介的界限,甚至有很多银行直接将中介列入黑名单。
除此之外,最近几年我国也加大对金融黑灰产的打击力度,很多银行中介都被一锅端,甚至有很多人都进去吃牢饭了。
面对这种强监管时代,银行中介也是如履薄冰,小心翼翼,大家本想着等强监管这一阵风过去了又能出来搞钱了。
但从目前国家监管的趋势以及态度来看,国家对金融的监管只会越来越强的,各种违法金融活动会面临越来越强烈的打击,各种不合规的宣传也会受到严格的限制。
在这种背景之下,很多中介估计都很难维持下去,如果没有足够多的客户做支撑,他们的业务就无法正常开展下去,说不定连租金和人工费都付不起,最后只能解散了。
而没有中介的支持昆明配资平台,很多银行基层员工在完成普惠金融、零售业务等各方面也会面临更大的困境的。
星速优配提示:文章来自网络,不代表本站观点。